Changer de mutuelle : les étapes à suivre
Décrire la résiliation, les délais et les pièges de la double couverture temporaire.
 Yasmine Moreau5 min de lecture
4 min de lecture
4,4sur 5425 votes
- 4,1Klecteurs
- 5en ce moment
- 165partages
Changer de mutuelle peut permettre d’adapter sa couverture à ses besoins, de mieux prendre en charge les soins dentaires ou l’optique, ou de réduire une cotisation devenue trop élevée. La démarche doit toutefois être préparée avec méthode. Il faut d’abord vérifier ce que couvre réellement le nouveau contrat, puis organiser la résiliation de l’ancien et la mise en place des remboursements. Une transition mal coordonnée peut entraîner une période sans complémentaire, des cotisations prélevées en double ou des demandes de remboursement adressées au mauvais organisme. Au 8 octobre 2026, les règles diffèrent également selon qu’il s’agit d’un contrat individuel, d’une mutuelle d’entreprise ou d’une adhésion liée à une situation particulière.
1. Faire le point avant de changer de mutuelle
Commencez par réunir votre tableau de garanties, vos conditions générales, votre dernier avis de cotisation et votre carte de tiers payant. Notez les soins importants pour votre foyer : consultations spécialisées, hospitalisation, lunettes, orthodontie, implants, médecines complémentaires ou appareils auditifs. Ne comparez pas seulement le montant mensuel. Une cotisation moins élevée peut correspondre à des plafonds plus faibles, à un délai d’attente, à une chambre particulière moins bien remboursée ou à une prise en charge limitée des dépassements d’honoraires.
Vérifiez aussi la base de calcul des remboursements. Une garantie exprimée à 200 % de la base de remboursement de l’Assurance maladie ne signifie pas nécessairement que 200 % de la facture sera remboursée. Examinez les plafonds annuels, les forfaits par acte, les exclusions, les réseaux de professionnels partenaires et les conditions applicables aux ayants droit. Demandez un devis écrit et lisez la notice avant de souscrire.
2. Identifier le type de contrat et le bon délai
Pour une complémentaire santé individuelle tacitement reconductible, la résiliation est possible à tout moment après la première année d’engagement, sans frais ni pénalité. La résiliation prend en principe effet un mois après la réception de la demande par l’organisme. Le ministère de l’Économie rappelle ces règles dans son guide officiel sur les complémentaires santé.
Avant le premier anniversaire, une résiliation peut être possible dans certains cas prévus par le contrat ou par la loi, notamment en cas de changement de situation personnelle ou professionnelle. Il faut alors vérifier le motif accepté, le délai pour agir et les justificatifs demandés. Ne supposez pas qu’un simple changement d’avis suffit avant la fin de la première année.
La résiliation à l’échéance annuelle reste une autre possibilité. Consultez l’avis d’échéance : l’organisme doit rappeler la date limite pour demander la non-reconduction. Si l’information est transmise tardivement ou n’est pas communiquée, des règles particulières peuvent permettre une résiliation plus souple. Les contrats collectifs d’entreprise obéissent à une logique différente : l’employeur négocie le régime et certaines dispenses d’adhésion sont encadrées.
3. Souscrire la nouvelle couverture au bon moment
Ne résiliez pas votre ancienne mutuelle avant d’avoir vérifié la date exacte de prise d’effet de la nouvelle. Le contrat doit préciser la date de début des garanties, les personnes couvertes, le niveau choisi et les éventuels délais d’attente. Demandez au nouvel organisme comment seront traités les dossiers en cours et conservez les factures, décomptes de l’Assurance maladie et justificatifs jusqu’au règlement complet.
Si la nouvelle mutuelle s’occupe de la résiliation, transmettez-lui les informations exactes de l’ancien contrat : nom de l’organisme, numéro d’adhérent, date d’échéance et coordonnées. Demandez une confirmation écrite de la démarche.
4. Envoyer ou valider la demande de résiliation
À lire aussi
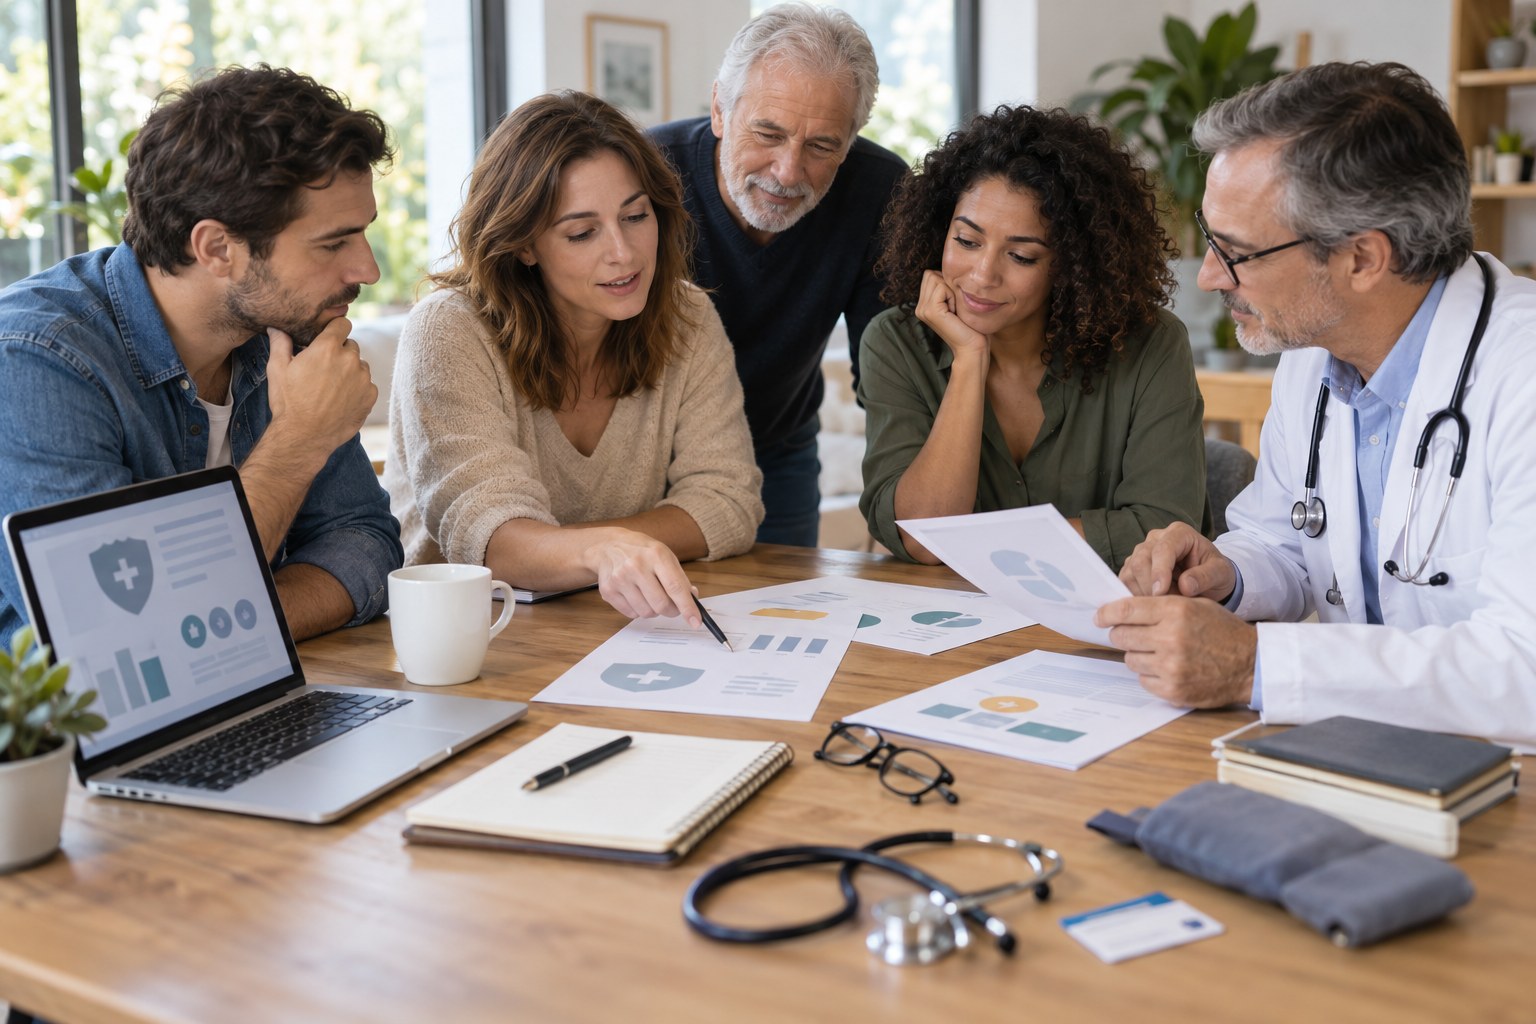
La demande doit permettre d’identifier clairement l’adhérent et le contrat concerné. Indiquez vos nom et prénom, adresse, numéro d’adhérent, date de souscription si elle est connue, motif juridique lorsque cela est nécessaire, et souhait de résilier à la première date possible. Vous pouvez demander une confirmation de la date de prise d’effet et de l’arrêt des prélèvements.
La notification peut généralement être effectuée par courrier, courriel, espace client ou directement auprès de l’organisme lorsque ce canal est prévu. Un envoi permettant de conserver une preuve de réception reste prudent. Certains professionnels qui proposent la souscription en ligne doivent aussi proposer une fonctionnalité gratuite de résiliation en ligne. Faites une capture ou téléchargez l’accusé de confirmation.
5. Éviter la double couverture temporaire
La double couverture apparaît lorsqu’un nouveau contrat commence alors que l’ancien n’est pas encore résilié. Elle peut entraîner deux cotisations et ne signifie pas que chaque dépense sera remboursée deux fois. Pour limiter ce risque, calculez la date de réception de la résiliation et ajoutez le délai d’un mois. Faites coïncider, autant que possible, le début de la nouvelle couverture avec la fin de l’ancienne.
Ne désactivez pas un prélèvement avant d’avoir obtenu la confirmation de résiliation : un rejet bancaire ne remplace pas une notification valable. Après la bascule, vérifiez votre compte bancaire, votre espace adhérent et votre carte de tiers payant. La télétransmission ne doit pas rester active auprès de deux organismes pour la même période.
6. Contrôler les remboursements après le changement
Pendant les premières semaines, comparez chaque décompte avec la date du soin et la période de couverture. Les soins facturés avant la résiliation doivent être suivis jusqu’à leur règlement, même si vous avez changé d’organisme entre-temps. Pour une hospitalisation, une paire de lunettes ou une prothèse, conservez le devis accepté, la facture acquittée et les échanges avec la mutuelle.
Si une cotisation a été prélevée pour une période postérieure à la résiliation, demandez le remboursement de la part correspondante. Le site officiel de la DGCCRF rappelle notamment le délai de remboursement des cotisations trop perçues et les modalités de résiliation.
Les erreurs à éviter
Les principales erreurs consistent à comparer uniquement le prix, oublier les ayants droit, confondre une mutuelle individuelle avec une mutuelle d’entreprise, résilier sans preuve de réception, ou transmettre trop tard un changement de coordonnées bancaires. Évitez aussi de supposer qu’une garantie nouvelle reprend automatiquement un traitement déjà engagé. La bonne méthode est de vérifier les garanties, la date anniversaire, les délais, la date d’effet du nouveau contrat et la continuité de la télétransmission.
L’auteur
Rédactrice en chef
Je décrypte les contrats de complémentaire santé depuis dix ans. Mon travail consiste à rendre lisibles les garanties et les exclusions avant la signature.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,4sur 5425 votes
Commentaires
Soyez le premier à réagir.